die besten wettanbieter mit banküberweisung 2026 — Test
 Available in US
Die besten Wettanbieter mit Banküberweisung 2026 sind alle acht GGL-lizenzierten Buchmacher, die Ein- und Auszahlung per SEPA erlauben — dazu gesellt sich 22Bet aus der Grauzone, wo das Girokonto aber zum Risiko wird. Seit Oktober 2025 sind SEPA-Echtzeitüberweisungen EU-weit zum Standardpreis verpflichtend, doch die versprochene Geschwindigkeit endet an der Schnittstelle: Die Buchmacher selbst brauchen nach wie vor Stunden bis Tage für die interne Freigabe, und an der Auszahlungsdauer hat sich praktisch nichts geändert. Banküberweisung bleibt die sicherste Zahlungsmethode, aber der Preis für GGL-Legalität sind 5,3 % Wettsteuer auf jeden Schein, Obergrenzen bei Einsatz und Einzahlung, und bei Bet365 immerhin Limits von 150.000 € pro Überweisung — Highroller-Niveau, das kein Konkurrent erreicht. Wer dagegen an offshore-Anbieter überweist, riskiert ab 12.500 € die Bundesbank-Meldepflicht und bei auffälligen Zahlungsströmen die Kontokündigung.
Warum Banküberweisung 2026 immer noch Basis ist — und wo SEPA Instant wirklich ankommt
Banküberweisung ist 2026 nicht die schnellste, aber die sicherste Zahlungsmethode bei Sportwetten. Kein Zwischenkonto, keine Drittpartei, kein Wallet-Guthaben — das Geld wandert direkt vom Girokonto zum Wettanbieter und zurück. Jede deutsche Bank führt sie aus, und kein Spielerkonto kann gesperrt werden, weil der Zahlungsdienstleister seine Geschäftsbedingungen geändert hat. Wer die besten Wettanbieter mit Banküberweisung sucht, findet sie auf der GGL-Whitelist: sieben lizenzierte Buchmacher, bei denen die Methode für Ein- und Auszahlung Standard ist, dazu ein Curaçao-Anbieter, der rechtlich in der Grauzone steht.
Die technische Neuerung wirkt auf dem Papier wie ein Durchbruch. SEPA-Echtzeitüberweisung ist seit Oktober 2025 zum Standardpreis verpflichtend — jede Bank in der EU muss Instant Payments zum Tarif einer normalen Überweisung anbieten, und das Geld erreicht die Empfängerbank binnen Sekunden. Aber die Wettanbieter-Freigabe bleibt der Flaschenhals und dauert oft mehrere Stunden trotz technischer Echtzeit-Fähigkeit. Die Überweisung ist instant, die Gutschrift auf dem Wettkonto nicht. Die meisten GGL-lizenzierten Anbieter buchen Einzahlungen während der Geschäftszeiten innerhalb weniger Stunden, nachts und am Wochenende verzögert sich die Freigabe bis zum nächsten Werktag. Auszahlungen durchlaufen zusätzlich die Verifizierung und Compliance-Prüfung, selbst wenn die Bank das Geld in Echtzeit weiterleiten könnte.
Der Unterschied zwischen den Anbietern liegt weniger in der Geschwindigkeit als in den Limits und der Zuverlässigkeit. Bet365 setzt die Obergrenze bei 150.000 € Einzahlung und 50.000 € Auszahlung pro Überweisung — Highroller-Niveau, das im GGL-Feld kein Konkurrent erreicht. Interwetten schreibt die erste Auszahlung nach Verifizierung zwingend per Banküberweisung vor, unabhängig von der gewählten Einzahlungsmethode, und verlangt dafür mindestens 30 € statt der sonst üblichen 10 €. 22Bet operiert ohne GGL-Lizenz, bietet dafür weder Wettsteuer noch OASIS-Sperre, bringt aber das Risiko einer Bankkündigung mit sich, sobald die Zahlungsströme auffallen.
Die folgende Tabelle ordnet das Feld nach Lizenzstatus und zeigt, wo die entscheidenden Unterschiede liegen — nicht in der Zahlungsmethode selbst, sondern in dem, was Regulierung und Betreibermodell daraus machen.
| Betreiber | Lizenz | Mindesteinzahlung | Auszahlungsdauer | Bonusangebot | Besonderheit |
|---|---|---|---|---|---|
| Bet365 | GGL Deutschland (Whitelist) | 5 € | 1–5 Werktage | 2026 in DE nicht verfügbar | Höchste Limits: bis 150.000 € Einzahlung |
| Bwin | GGL Deutschland (Whitelist) | 10 € | 1–3 Werktage | 2026 in DE nicht verfügbar | Whitelist seit Oktober 2020 |
| Betano | GGL Deutschland (Whitelist) | 10 € | 1–3 Werktage | 2026 in DE nicht verfügbar | Whitelist seit Februar 2021 |
| Interwetten | GGL Deutschland (Whitelist) | 10 € | 1–5 Werktage | 2026 in DE nicht verfügbar | Erste Auszahlung zwingend per Banküberweisung, Minimum 30 € |
| Tipico | GGL Deutschland (Whitelist) | 10 € | 1–3 Werktage | 2026 in DE nicht verfügbar | Zusätzlich MGA Malta |
| NEO.bet | GGL Deutschland (Whitelist) | 10 € | 1–3 Werktage | 2026 in DE nicht verfügbar | Aufsicht Regierungspräsidium Darmstadt |
| Bet-at-home | GGL Deutschland (Whitelist) | 10 € | 1–3 Werktage | 2026 in DE nicht verfügbar | Whitelist seit November 2020 |
| 22Bet | Curaçao eGaming (keine GGL-Lizenz) | 1 € | 1–7 Tage | Verfügbar, keine Wettsteuer | Grauzone: Bankrisiko bei Überweisung |
Sieben Anbieter mit deutscher Lizenz, ein Außenseiter ohne. Die GGL-Whitelist bedeutet OASIS-Anbindung, 5,3 % Wettsteuer auf jeden Einsatz, monatliches Einzahlungslimit von 1.000 € und keine Willkommensboni mehr. Dafür steht die Auszahlung außer Frage, und das Girokonto gerät nicht unter Verdacht. 22Bet verzichtet auf all diese Einschränkungen, kassiert weder Steuer noch kennt er Limits — aber deutsche Banken können Konten bei auffälligen Zahlungsströmen zu ausländisch lizenzierten Glücksspielanbietern kündigen, und ab 12.500 € Überweisung ins Ausland greift die Bundesbank-Meldepflicht. Schneller wird die Überweisung dadurch nicht.
Was macht einen guten Banküberweisung Wettanbieter im Jahr 2026 aus?
GGL-Lizenz, niedrige Mindesteinzahlung, zuverlässige Auszahlungsbearbeitung innerhalb von ein bis drei Werktagen und Limits, die für den eigenen Einsatzbereich ausreichen. Geschwindigkeit ist nachrangig — SEPA Instant beschleunigt nur die Bankseite, die Buchmacher-Freigabe dauert weiterhin Stunden. Entscheidend ist, dass die Auszahlung ohne Nachfragen oder zusätzliche Hürden ankommt.
Acht Wettanbieter mit Banküberweisung im Vergleich — von Bet365 bis zur Grauzone
Alle Wettanbieter mit Banküberweisung im deutschen Markt lassen sich in zwei Lager teilen: sieben GGL-lizenzierte Buchmacher auf der offiziellen Whitelist, die OASIS-Anbindung, 5,3 % Wettsteuer und Einsatzgrenzen mitbringen, und eine wachsende Zahl an Curaçao-Anbietern ohne deutsche Lizenz, bei denen nicht die Zahlung selbst das Risiko darstellt, sondern das Bankverhältnis. Die Unterschiede zwischen den sieben regulierten Anbietern sind größer, als es auf den ersten Blick scheint: Bet365 erlaubt mit 150.000 € Einzahlung und 50.000 € Auszahlung pro Überweisung die höchsten Limits im GGL-Feld, Highroller-Niveau das kein Konkurrent erreicht. Interwetten schreibt erste Auszahlung nach Verifizierung zwingend per Banküberweisung vor, unabhängig von der Einzahlungsmethode, Mindestauszahlung dafür 30 € statt 10 €.
Die folgende Tabelle zeigt, wie stark sich Limits, Bearbeitungszeiten und Bonusstrukturen unterscheiden — und wo der rechtliche Graben zwischen Whitelist und Grauzone verläuft.
| Betreiber | Lizenz | Mindesteinzahlung | Auszahlungsdauer | Bonusangebot | Besonderheit |
|---|---|---|---|---|---|
| Bet365 | GGL Deutschland | 10 € | 4 h + 2–5 Werktage | 100 € Wett-Credits | Max. 150.000 € Einzahlung, 50.000 € Auszahlung per Banküberweisung |
| Bwin | GGL Deutschland | 10 € | <24 h + 2–4 Werktage | 100 % bis 100 €, 3× Umsatz | 300 Wettmärkte pro Fußballspiel, BVB-Sponsor |
| Betano | GGL Deutschland | 10 € | 1–3 Werktage gesamt | 80 € + 20 € Freiwette | Schnellste Bank-Auszahlung im GGL-Vergleich |
| Interwetten | GGL Deutschland | 10 € | 2–5 Werktage | 100 % bis 100 € gestaffelt, 5× Umsatz | Erste Auszahlung zwingend per Banküberweisung, Mindestauszahlung 30 € |
| Tipico | GGL Deutschland | 10 € | 2–5 Werktage | 100 % bis 100 €, 5× Umsatz zu Quote 1,50 | Steuerfreies Wetten, über 1.250 Wettshops |
| NEO.bet | GGL Deutschland | 10 € | 2–4 Werktage | 100 € plus 25 € Freiwetten | Steuerfreie Kombiwetten, ab 3. Auszahlung 5 € Gebühr |
| Bet-at-home | GGL Deutschland | 5 € | 24 h + 2–4 Werktage | 100 € plus 500 % Quotenboost, 5× Umsatz | Fairste Bonusbedingungen im Markt |
| 22Bet | Curaçao (Grauzone) | 5 € | 1–3 Werktage + Auslandsüberweisung | 100 % bis 100 €, 5× Umsatz | Steuerfreies Wetten, Krypto-Option, Bank-Kündungsrisiko |
Sieben der acht Anbieter operieren unter GGL-Aufsicht und damit mit identischen Rahmenbedingungen bei Spielerschutz und Steuer. Der achte, 22Bet, steht stellvertretend für das offshore-Segment, in dem Banküberweisung nicht verboten ist, aber Konsequenzen haben kann, die über ein gesperrtes Wettkonto hinausgehen.
Bet365
Bet365 wird von Hillside (New Media Malta) plc betrieben, einem der umsatzstärksten privaten Glücksspielunternehmen weltweit, das von Denise Coates in Stoke-on-Trent gegründet wurde und seit 2000 online aktiv ist. Der Buchmacher hält neben der GGL-Lizenz für Deutschland Lizenzen in Malta, UK und über 20 weiteren Jurisdiktionen. Was Bet365 im deutschen Markt abhebt, ist nicht die Vielfalt der Zahlungsmethoden — die bieten fast alle — sondern die schiere Höhe der Limits: 150.000 € pro Einzahlung und 50.000 € pro Auszahlung per Banküberweisung sind Highroller-Niveau, das kein GGL-Konkurrent auch nur annähernd erreicht. Die interne Freigabe dauert oft unter vier Stunden, danach laufen die üblichen zwei bis fünf Werktage Banklaufzeit. Die 5,3 % Wettsteuer trägt Bet365 selbst, der Spieler wettet steuerfrei.
Bet365 eignet sich für jeden, der hohe Summen bewegt und nicht an E-Wallets oder Krypto interessiert ist. Mit 4 bis 5 % Marge auf Fußball-Topligen steht der Buchmacher bei den Quoten an der Spitze des GGL-Feldes, das Live-Streaming deckt mehr Ligen ab als jeder Wettbewerber, und der Cash-Out funktioniert auch bei Kombiwetten zuverlässig. Der Willkommensbonus von 100 € in Wett-Credits ist fair — 1× qualifizierende Wette zur Freigabe —, aber es handelt sich eben um Credits, nicht um echtes Bonusgeld. Das Interface wirkt gegenüber Betano oder NEO.bet altbacken, funktioniert aber ohne Verzögerung. Ab 12.500 € Überweisung ins Ausland greift die Bundesbank-Meldepflicht, die bei Bet365 Malta als Empfänger relevant wird — die Verantwortung dafür liegt beim Kunden, nicht beim Buchmacher.
Bwin
Bwin (Deutschland) Ltd gehört zum Entain-Konzern, der an der Londoner Börse notiert ist und neben Bwin auch Ladbrokes, Coral und PartyPoker betreibt. Die Marke Bwin existiert seit 1997, hält seit Oktober 2020 eine GGL-Lizenz und ist mit Gibraltar, Malta, Italien und Spanien in den meisten regulierten EU-Märkten vertreten. Bwin trägt als Sponsor Borussia Dortmund, die 3. Liga und den DFB — ein Hinweis auf die Bundesliga-Fokussierung, die sich auch in der Wettmarkttiefe zeigt: bis zu 300 Märkte pro Spiel sind in den Topligen keine Seltenheit. Banküberweisung funktioniert gebührenfrei, die interne Freigabe dauert unter 24 Stunden, danach zwei bis vier Werktage Banklaufzeit. Die Mindesteinzahlung liegt bei 10 €, ein marktüblicher Wert.
Bwin ist die erste Wahl für Spieler, die Wettmärkte jenseits von 1×2 und über/unter nutzen wollen — Torschützen, Ecken, Karten, Halbzeitstand und Kombinationen daraus sind im GGL-Feld nirgends breiter aufgestellt. Bei den Quoten selbst bewegt sich Bwin mit 6 bis 7 % Marge im Mittelfeld, also nicht auf Bet365-Niveau, aber wettbewerbsfähig. Der Willkommensbonus von 100 % bis 100 € mit 3× Umsatz zu Mindestquote 1,70 ist solide, aber die 5,3 % Wettsteuer werden abgezogen — bei 300 € Umsatzpflicht sind das 15,90 € allein an Steuer. Wer den Slot-Bonus nutzen will, stößt auf 40× Umsatz, was im Casino-Vergleich hart ist. Live-Streaming ist vorhanden, aber längst nicht so umfassend wie bei Bet365.
Betano
Betano wird in Deutschland von der Betkick Sportwettenservice GmbH betrieben, einer Tochter von Kaizen Gaming International mit Sitz in Athen, Malta und Gibraltar. Die Marke ist seit 2016 aktiv, in Deutschland seit Februar 2021 GGL-lizenziert und hat sich mit mehreren EGR Operator Awards als technologisch führend im regulierten Markt positioniert. Was Betano im Banküberweisung-Vergleich auszeichnet, ist die Geschwindigkeit: Ein bis drei Werktage nach interner Freigabe bis zur Gutschrift sind die schnellste Bank-Auszahlung im GGL-Feld. Die Mindesteinzahlung liegt bei 10 € per SEPA, bei Klarna/Sofort ab 5 €. Die Mindestauszahlung beträgt 20 € und liegt damit leicht über dem 10-€-Standard, aber immer noch deutlich unter Interwettens 30 €.
Betano passt zu Spielern, die Wert auf eine moderne App und schnelle Abwicklung legen. Die native App für Android und iOS gilt als eine der besten im deutschen Markt, mit One-Click-Wetten, Push-Benachrichtigungen für Live-Events und einem Wettbuilder, der flüssiger läuft als Bwins Konfigurator. Im wettbewerbsfähigen Bereich von 5 bis 7 % Marge bewegen sich die Quoten, regelmäßige Superquoten und Quotenboosts heben einzelne Märkte heraus. Der Willkommensbonus von 80 € Geldbonus plus 20 € Freiwette ist fair strukturiert. Der Haken: Betano priorisiert intern Wallet-Auszahlungen gegenüber SEPA — wer PayPal oder Skrill nutzt, ist oft einen Tag schneller. Die 5,3 % Wettsteuer werden abgezogen, und einige Bonusangebote schließen Skrill und Neteller aus.
Interwetten
Interwetten Gaming Ltd sitzt in Gżira, Malta, wurde aber in Österreich gegründet und ist seit 1990 aktiv — online seit 1997, damit einer der ältesten Buchmacher im europäischen Markt. Neben der GGL-Lizenz für Deutschland hält Interwetten eine EU-Lizenz aus Malta. Was Interwetten von allen anderen GGL-Anbietern unterscheidet, ist die zwingende erste Auszahlung per Banküberweisung nach Verifizierung, unabhängig davon, mit welcher Methode eingezahlt wurde. Die Mindestauszahlung beträgt 30 € statt der üblichen 10 €. PayPal, Skrill und Neteller sind danach unter 24 Stunden freigegeben, Banküberweisung dauert zwei bis fünf Werktage. Interwetten ist einer der wenigen Buchmacher, der die Auszahlungsquote transparent kommuniziert: 90 bis 95 % bei Einzelwetten.
Interwetten eignet sich für Spieler, die den Willkommensbonus flexibel aufbauen wollen: 100 % bis 100 € gestaffelt auf bis zu fünf Einzahlungen mit 5× Umsatz zu Mindestquote 1,70 innerhalb 14 Tagen. Der Quotenschlüssel bewegt sich mit 5 bis 8 % Marge im marktüblichen Bereich, bei Topspielen teilweise unter 5 %. Die Wettsteuer wird über einen Quotenabschlag im Gewinnfall gezogen, nicht vorab vom Einsatz. Der Kundendienst hat im Marktvergleich gemischte Bewertungen, und die Mindestauszahlung von 30 € schließt kleinere Guthaben faktisch für Wochen ein, wenn man nicht nachschießt. Wer ohnehin nur per Bank auszahlt, merkt den Unterschied nicht.
Tipico
Tipico Co. Ltd betreibt aus dem Tipico Tower in St. Julian’s, Malta, den deutschen Marktführer mit über 50 % Marktanteil. CEO ist Axel Hefer, Mehrheitseigner der Private-Equity-Fonds CVC Capital Partners. Tipico ist seit 2004 online aktiv, seit 2006 mit einem Filialnetz von über 1.250 Wettshops in Deutschland und Österreich, das für stationäre Bareinzahlung genutzt werden kann. Neben der GGL-Lizenz hält Tipico eine MGA-Lizenz aus Malta. Tipico trägt die 5,3 % Wettsteuer selbst — steuerfreies Wetten ist eine Alleinstellung im GGL-Feld neben Bet365. Die Mindesteinzahlung beträgt 10 €, PayPal-Auszahlungen dauern wenige Stunden bis einen Tag, Banküberweisung zwei bis fünf Werktage nach interner Freigabe.
Tipico ist die erste Wahl für Gelegenheitsspieler und alle, die ohnehin in der App wetten. Die native App für Android und iOS ist die am weitesten verbreitete im deutschen Markt, das Interface ist selbsterklärend, und die Mindestquote von 1,50 für den Bonusumsatz ist die niedrigste im GGL-Feld. Der Willkommensbonus von 100 % bis 100 € mit 5× Umsatz ist fair, aber Reload-Aktionen gibt es kaum. Mit 6 bis 7 % Marge ordnet sich der Quotenschlüssel im Mittelfeld ein, nicht auf Bet365-Niveau. Ab der vierten Auszahlung pro Woche fällt eine Gebühr von 5 € an — wer mehrmals wöchentlich abhebt, zahlt dafür. Die Bundesliga-Abdeckung ist stark, kleinere Ligen und Nischensportarten sind weniger tief aufgestellt als bei Bwin.
NEO.bet
NEO.bet wird von Greenvest Betting Ltd mit Sitz in Malta betrieben, steht seit Oktober 2020 auf der GGL-Whitelist und untersteht der Aufsicht des Regierungspräsidiums Darmstadt. Die Marke ist seit 2018 aktiv und gehört zu den jüngeren Anbietern im deutschen Markt. NEO.bet bietet steuerfreie Kombiwetten — ein Vorteil, den sonst nur Tipico in dieser Form kommuniziert. Die Mindesteinzahlung liegt bei 10 €, Auszahlungen per PayPal oder Skrill dauern wenige Stunden, per Banküberweisung zwei bis vier Werktage. Das Auszahlungslimit per Banküberweisung beträgt bis zu 10.000 €, weit unter Bet365, aber für die meisten Spieler ausreichend. Ab der dritten Auszahlung pro Woche fällt eine Gebühr von 5 € auf Banküberweisung an.
NEO.bet passt zu Spielern, die Kombiwetten nutzen und Wert auf ein durchdachtes Cash-Out-Management legen: dreistufige Modelle mit Save-Win-Limit, Stop-Loss-Limit und Teil-Cash-Out sind im GGL-Feld einzigartig. Die App für Android und iOS bietet 1-Click-Wettabgabe, das Early-Payout-Feature schließt Wetten vorzeitig, bevor das Event endet. Der Willkommensbonus von 100 € plus 25 € Freiwetten nach App-Download ist solide strukturiert. Bei den Quoten ordnet sich NEO.bet mit 5 bis 7 % Marge im wettbewerbsfähigen Bereich ein. Der Haken: NEO.bet ist eine junge Marke mit kürzerer Track Record als Bet365, Bwin oder Interwetten, und die Gebühr ab der dritten Auszahlung trifft aktive Spieler härter als Tipicos ab der vierten.
Bet-at-home
Bet-at-home.com Internet Limited sitzt in Malta, der operative Sitz ist in Düsseldorf, und das Unternehmen war bis vor kurzem im Prime Standard der Frankfurter Börse notiert. Die Marke ist seit 1999 aktiv, hält seit November 2020 eine GGL-Lizenz und gehört zu den etablierten Namen im deutschen Markt. Was Bet-at-home im Bonusvergleich auszeichnet, sind die fairsten Umsatzbedingungen im Markt: 100 € Ersteinzahlungsbonus mit 5× Umsatz, dazu ein 500 % Quotenboost auf eine Wette — eine Alleinstellung, die keine andere GGL-Marke bietet. Die Mindesteinzahlung liegt bei 5 €, Auszahlungen werden typischerweise innerhalb von 24 Stunden freigegeben, Banküberweisung dauert danach zwei bis vier Werktage.
Bet-at-home eignet sich für Spieler, die den Willkommensbonus tatsächlich freispielen wollen, ohne an 40× Umsatz oder harten Quotenbedingungen zu scheitern. Die 5× sind im GGL-Vergleich Marktführer bei Bonus-Fairness, und der 500 % Quotenboost ist ein realer Vorteil, wenn man ihn auf eine Wette mit Quote 2,00 oder höher setzt. Der Quotenschlüssel bewegt sich mit 6 bis 8 % Marge im Mittelfeld, das Live-Streaming-Angebot ist schwach, und die E-Wallet-Vielfalt reicht nicht an Bet365 oder Bwin heran. Der Aktienkurs und die Marktposition haben in den letzten Jahren geschwankt, was für den Spieler im Tagesgeschäft keine Rolle spielt, aber die strategische Unsicherheit des Unternehmens widerspiegelt. Die 5,3 % Wettsteuer werden abgezogen.
22Bet
22Bet wird von TechSolutions Group N.V. mit Sitz in Willemstad, Curaçao, betrieben und hält eine Lizenz von Curaçao eGaming (Antillephone N.V.) — keine GGL-Lizenz, nicht auf der deutschen Whitelist. Die Marke ist seit 2018 aktiv und steht stellvertretend für das offshore-Segment, in dem Banküberweisung technisch funktioniert, rechtlich aber in der Grauzone liegt. Die Mindesteinzahlung beträgt 1 €, per Banküberweisung typischerweise ab 5 €, Auszahlungen per Krypto und E-Wallets dauern wenige Stunden, per Banküberweisung ein bis drei Werktage nach interner Freigabe plus grenzüberschreitende Bearbeitung. 22Bet bietet steuerfreies Wetten — die 5,3 % Wettsteuer entfällt, weil keine GGL-Aufsicht besteht. Mit 3 bis 5 % Marge kalkuliert 22Bet deutlich unter den GGL-Anbietern, ein echter Vorteil bei WM- und Champions-League-Wetten.
22Bet eignet sich für Spieler, die keine LUGAS-Grenzen akzeptieren wollen und bereit sind, das Risiko zu tragen. Das Risiko liegt nicht bei der Zahlung selbst, sondern beim Bankverhältnis: Deutsche Banken können bei auffälligen Zahlungsströmen zu Curaçao-Buchmachern Überweisungen flaggen oder das Girokonto kündigen. Ab 12.500 € Überweisung ins Ausland greift die Bundesbank-Meldepflicht. 22Bet bietet über 20 Kryptowährungen, exotische Wettmärkte wie Schiffe versenken oder Wetterwetten und CS2-Skin-Wetten via Steam — alles Dinge, die bei GGL-Anbietern nicht existieren. Keine OASIS-Anbindung bedeutet auch keinen Spielerschutz nach deutschem Standard: keine monatlichen Einsatzgrenzen, kein Panik-Button, keine automatische Sperre bei Überschreitung. Wer mit 22Bet wettet, sollte wissen, dass das größere Problem nicht die Auszahlung ist, sondern das, was die Bank danach macht.
Welche deutschen Wettanbieter mit Banküberweisung stehen 2026 auf der GGL-Whitelist?
Bet365, Bwin, Betano, Interwetten, Tipico, NEO.bet und Bet-at-home stehen auf der offiziellen GGL-Whitelist und bieten Banküberweisung für Ein- und Auszahlung. Alle sieben operieren unter deutscher Aufsicht, sind an OASIS angebunden und führen die 5,3 % Wettsteuer ab oder tragen sie selbst. 22Bet ist nicht GGL-lizenziert.
GGL-Whitelist oder Curaçao — wo das Bankrisiko liegt und was OASIS damit zu tun hat
Banküberweisung funktioniert technisch bei jedem Buchmacher, egal ob mit deutscher Lizenz oder ohne. Legal im Sinne des deutschen Glücksspielrechts ist sie nur bei den sieben Anbietern auf der GGL-Whitelist. Der Unterschied sitzt nicht im Zahlungsvorgang selbst — das Geld kommt auch bei 22Bet an —, sondern in dem, was die Bank davon hält. Wer regelmäßig an ausländisch lizenzierte Glücksspielanbieter überweist, setzt sein Girokonto aufs Spiel, nicht nur den Wetteinsatz.
OASIS ist das deutsche Sperrsystem für Glücksspiel. Jeder GGL-lizenzierte Wettanbieter ist daran angebunden und prüft vor jeder Registrierung, ob der Kunde gesperrt ist. Wer sich bei einem Anbieter ausschließen lässt oder von der Aufsicht gesperrt wird, kann bei keinem anderen GGL-Anbieter mehr spielen. Das Einzahlungslimit von 1.000 € pro Monat gilt anbieterübergreifend, und die 5,3 % Wettsteuer werden fällig, weil der Buchmacher in Deutschland steuerpflichtig ist. Banküberweisung läuft hier auf ein deutsches oder maltesisches Geschäftskonto, der Zahlungsempfänger steht auf der Whitelist, und die Bank hat keinen Anlass zur Beanstandung.
22Bet operiert mit Curaçao-Lizenz außerhalb dieses Systems. Keine OASIS-Anbindung, keine deutschen Limits, keine Wettsteuer. Die Überweisung geht ins Ausland, an einen Empfänger ohne deutsche Erlaubnis. Das ist der Punkt, an dem die Bank reagieren kann.
Die Überweisung selbst funktioniert. SEPA erreicht auch ein Konto in Zypern oder Malta, wenn der Empfänger dort eines führt. Die Frage ist, ob die Hausbank das Muster erkennt und als Risiko wertet. Wiederholte Überweisungen an Glücksspielanbieter, die in Deutschland nicht zugelassen sind, können zur Kündigung des Kontos führen — nicht wegen eines einzelnen Vorgangs, sondern wegen des Gesamtbildes. Die 12.500-€-Grenze ist keine Freifahrt darunter, sondern die Schwelle zur zwingenden Meldung an die Bundesbank. Was die Bank mit den Daten darunter macht, liegt in ihrem Ermessen. Wer bei Bet365 oder Bwin einzahlt, hat dieses Problem nicht. Der Empfänger steht auf der Whitelist, die Zahlung ist unauffällig, das Konto bleibt sauber.
Gibt es einen Wettanbieter ohne OASIS mit Banküberweisung?
22Bet ist nicht an OASIS angebunden und akzeptiert Banküberweisung. Die Einzahlung ist möglich, aber die rechtliche und bankseitige Risikolage bleibt bestehen: keine deutsche Lizenz, keine Whitelist-Eintragung, potenzielle Kontokündigung bei auffälligen Zahlungsmustern.
Ein- und Auszahlung Schritt für Schritt — von Verification of Payee bis zur Gutschrift
Der Ablauf einer Banküberweisung beim Wettanbieter ist technisch einfach, doch die Tücke liegt im Detail. Wer mit fünf Euro Einsatz per Banküberweisung wetten möchte, stößt schon bei der Mindesteinzahlung auf die erste Hürde: GGL-lizenzierte Anbieter setzen in der Regel zehn bis zwanzig Euro voraus, und das hat regulatorische Gründe, keine technischen. Eine Einzahlung läuft bei allen lizenzierten Anbietern gleich ab — man wählt die Zahlungsmethode im Wettkonto, erhält die Bankverbindung des Betreibers angezeigt, überweist den gewünschten Betrag und wartet auf die Gutschrift. Was sich in zwei Sätzen zusammenfassen lässt, dauert in der Praxis zwischen wenigen Minuten und mehreren Tagen, und die Verzögerung liegt nicht dort, wo man sie vermutet.
Seit dem 9. Oktober 2025 ist Verification of Payee in der gesamten EU verpflichtend. Die Bank prüft bei jeder Überweisung, ob der eingegebene Empfängername zur IBAN passt. Für Wettanbieter mit komplexen Firmennamen wie „Hillside New Media Malta plc.“ oder „Cashpoint Malta Ltd.“ bedeutet das ein Problem: Wer „Bet365“ oder „Interwetten“ ins Feld tippt, erhält eine Warnung oder eine Verzögerung, weil der hinterlegte Firmenname nicht übereinstimmt. Die Überweisung geht durch, aber die Bank fragt nach, und das kostet Zeit. Manche Online-Banking-Oberflächen zeigen den korrekten Empfängernamen automatisch an, sobald die IBAN eingegeben ist — wer diesen Namen übernimmt, vermeidet die Verzögerung. Falscher Name bremst die Überweisung nicht dauerhaft, aber um Stunden, und bei einem Livewetten-Ereignis ist das bereits zu spät.
SEPA-Echtzeitüberweisung ist seit Oktober 2025 zum Standardpreis verfügbar, das Geld verlässt das Konto in Sekunden. Doch die Gutschrift im Wettkonto erfolgt nicht automatisch: Der Wettanbieter muss die eingehende Zahlung zuordnen, und das geschieht manuell oder halbautomatisch über Zahlungsreferenzen. Wer die Referenz falsch einträgt oder vergisst, wartet auf den Kundendienst. Bet365, Bwin und Tipico verarbeiten Einzahlungen in der Regel innerhalb von Minuten, wenn alles korrekt ist. NEO.bet und Bet-at-home nennen bis zu mehreren Stunden, und bei Betano sowie Interwetten hängt die Geschwindigkeit davon ab, ob gerade Geschäftszeiten sind. Eine Einzahlung am Sonntagabend kann bis Montagmorgen liegen bleiben, obwohl SEPA Instant technisch durchgelaufen ist — der Flaschenhals sitzt beim Buchmacher, nicht bei der Bank.
Auszahlungen sind langsamer, und das liegt an der Verifizierung. Jeder GGL-Anbieter muss vor der ersten Auszahlung Identität und Zahlungsmittel prüfen, und bei Banküberweisung bedeutet das: Kontoauszug oder Screenshot hochladen, IBAN bestätigen, Name abgleichen. Interwetten schreibt die erste Auszahlung zwingend per Banküberweisung vor, unabhängig davon, wie eingezahlt wurde, und setzt die Mindestauszahlung bei dreißig Euro statt zehn Euro an. Bet365 erlaubt bis zu 50.000 € pro Auszahlung, doch auch dort dauert die interne Freigabe mindestens einige Stunden. Typische Auszahlungszeiten liegen zwischen einem und drei Werktagen: Die Freigabe durch den Wettanbieter nimmt Stunden bis einen Tag in Anspruch, die Banklaufzeit weitere ein bis zwei Tage, auch wenn SEPA Instant technisch sofort wäre — die Anbieter nutzen für Auszahlungen meist Standard-SEPA, nicht Instant, weil das billiger ist und die Verzögerung ohnehin bei der Compliance-Prüfung entsteht.
Gebühren berechnet keiner der sieben GGL-Anbieter für Banküberweisung. Bet365, Bwin, Betano, Interwetten, Tipico, NEO.bet und Bet-at-home übernehmen die Transaktionskosten, und das ist Standard im deutschen Markt. Die eigene Bank kann für Überweisungen Gebühren verlangen, das hängt vom Kontomodell ab, nicht vom Empfänger. Echtzeitüberweisungen kosten seit Oktober 2025 nicht mehr als Standard-SEPA, aber manche Banken berechnen für beide einen Betrag, wenn das Konto nicht im Paketpreis unbegrenzte Überweisungen enthält. Wer täglich einzahlt, rechnet das gegen die monatliche Kontoführung.
Wie lange dauert die Banküberweisungs-Auszahlung beim Wettanbieter wirklich?
Ein bis drei Werktage sind realistisch, gerechnet ab Auszahlungsantrag bis zur Gutschrift auf dem Girokonto. Die Freigabe durch den Wettanbieter dauert meist sechs bis vierundzwanzig Stunden, die Banklaufzeit bei Standard-SEPA weitere ein bis zwei Tage — SEPA Instant würde Sekunden dauern, wird aber für Auszahlungen selten eingesetzt.
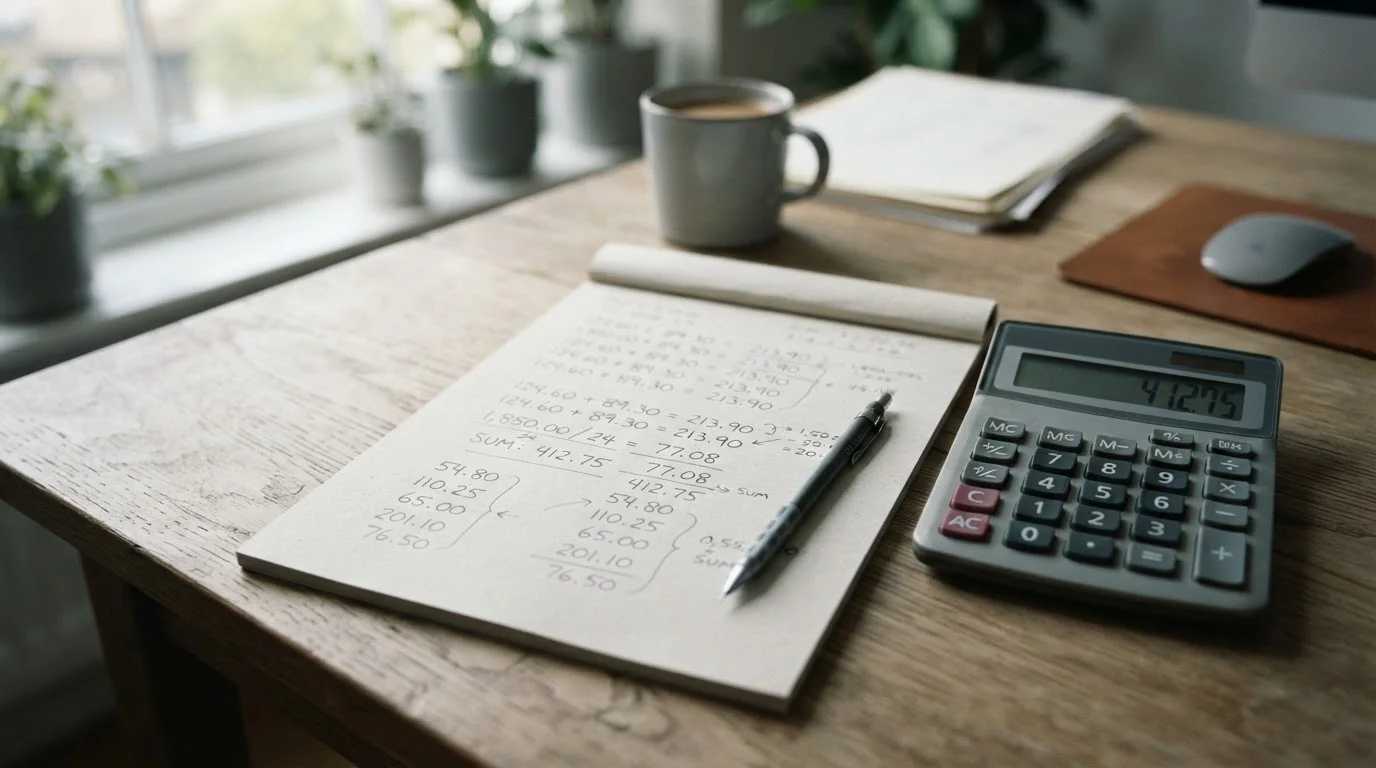
Willkommensbonus per Banküberweisung — was nach Wettsteuer und Umsatz übrig bleibt
Die Zahlungsmethode spielt bei GGL-lizenzierten Wettanbietern für die Bonusberechtigung keine Rolle mehr. Wer per Banküberweisung einzahlt, erhält denselben Willkommensbonus wie bei Sofortüberweisung oder Kreditkarte — das war nicht immer so, denn früher schlossen viele Anbieter langsame Zahlungswege vom Bonus aus. Die Frage ist heute nicht mehr, ob man den Bonus bekommt, sondern was nach Wettsteuer und Umsatzbedingungen davon übrig bleibt. Die Rechnung fällt ernüchternd aus.
Ein typisches Angebot lautet: 100 € Bonus, Umsatzanforderung dreifach, Mindestquote 1,70. Das klingt überschaubar, doch der reale Erwartungswert liegt bei 55 bis 65 €, nicht bei 100 €. Die Differenz erklärt sich durch zwei Mechanismen, die beide am Umsatz ansetzen. Zunächst die Wettsteuer: 300 € Umsatzpflicht mal 5,3 % ergeben 15,90 € Steuer, die der Spieler zahlt, egal ob er gewinnt oder verliert. Dazu kommt die Buchmachermarge von durchschnittlich 6 %, die über den gesamten Umsatzzyklus circa 18 € kostet — auch bei Quoten über der Mindestanforderung. Zusammen verschwinden rund 34 € des Bonuswerts, bevor die erste Auszahlung möglich ist. Wer knapp kalkuliert, stellt nach der Freispielung fest: Die 100 € waren eine Zahl, der Wert eine andere.
- 1
100 € Bonus mit dreifachem Umsatz bedeuten 300 € Wettumsatz, bevor eine Auszahlung möglich ist. Der Bonusbetrag selbst zählt nicht als Einsatz — es geht um das tatsächliche Wettvolumen, das bewegt werden muss.
- 2
Die 5,3 % Wettsteuer fallen auf jeden einzelnen Einsatz an, nicht auf den Gewinn. Bei 300 € Umsatz ergibt das 15,90 € Steuer, die direkt vom Wettkonto abgezogen werden, unabhängig vom Ausgang der Wetten.
- 3
Die Buchmachermarge — die Differenz zwischen fairer Quote und tatsächlicher Auszahlungsquote — beträgt im Schnitt 6 % des Umsatzes. Auf 300 € gerechnet kostet das weitere 18 € an erwartetem Verlust, selbst wenn man bei Quote 1,70 oder höher spielt.
- 4
Vom nominalen 100-€-Bonus bleiben nach Abzug von Steuer und Marge circa 66 € übrig. Rechnet man Schwankungen und suboptimale Quotenwahl ein, landet der reale Erwartungswert bei 55 bis 65 €.
Die Zahlungsmethode ändert an dieser Rechnung nichts, aber sie bestimmt den Zeitpunkt, ab dem der Bonus verfügbar ist. Banküberweisungen werden bei allen sieben GGL-Anbietern sofort gutgeschrieben, sobald das Geld auf dem Wettkonto ankommt — bei SEPA Instant innerhalb von Sekunden, bei Standard-SEPA nach einigen Stunden. Wer morgens überweist, kann abends bereits mit Bonusguthaben wetten. Was sich nicht ändert: Der Bonuswert schrumpft durch Steuer und Marge auf zwei Drittel oder weniger, völlig unabhängig davon, ob man per Bank, Sofort oder Karte zahlt. Die Transparenz dieser Rechnung fehlt in den Bonusbedingungen — dort steht der Umsatzfaktor, nicht der Erwartungswert.
Kann man mit Banküberweisung den Willkommensbonus voll nutzen?
Ja, die Zahlungsmethode spielt bei GGL-lizenzierten Anbietern keine Rolle für die Bonusberechtigung. Banküberweisung aktiviert denselben Willkommensbonus wie andere Methoden. Entscheidend ist die Umsatzanforderung: Wettsteuer und Buchmachermarge senken den realen Wert eines 100-€-Bonus auf 55 bis 65 €, unabhängig vom Einzahlungsweg.
Welche Sportarten und Wettarten mit Banküberweisung laufen — von Bundesliga bis E-Sport
Die Zahlungsmethode entscheidet nicht über das Sportangebot. Fußball-Wetten mit Banküberweisung stehen bei Bet365, Bwin und allen anderen GGL-Anbietern mit demselben Umfang zur Verfügung wie bei Sofortüberweisung oder Kreditkarte — die Lizenz setzt den Rahmen, nicht der Einzahlungsweg. Das gilt für Einzelwetten, Kombiwetten, Systemwetten und Livewetten gleichermaßen. Wer per Banküberweisung einzahlt, verzichtet auf keine einzige Wettart und auf keine Sportart, die der jeweilige Anbieter im Portfolio hat. Der Unterschied liegt woanders: zwischen GGL-Lizenz und Graumarkt.
Bundesliga, 2. Liga, Champions League und Europameisterschaft laufen bei allen sieben deutschen Anbietern problemlos. Das Angebot reicht von Dreiweg-Wetten über Über/Unter-Märkte bis zu Torschützen und Halbzeit/Endstand-Kombinationen. Tipico deckt die heimischen Ligen mit über 150 Wettoptionen pro Bundesliga-Spiel ab, Bet365 bietet zusätzlich asiatische Handicaps und erweiterte Statistik-Wetten. Interwetten und Betano konzentrieren sich auf europäische Top-Ligen, während Bwin internationale Wettbewerbe breiter abbildet. NEO.bet und Bet-at-home bedienen das Standardspektrum ohne Spezialisierung. Entscheidend ist: Die Einzahlung per Banküberweisung schränkt hier nichts ein.
Livewetten und Banküberweisung passen technisch nicht zusammen, funktionieren in der Praxis aber trotzdem. Die Einzahlung braucht Stunden, die Quote ändert sich in Sekunden. Kein Problem: Das Guthaben wird einmal aufgeladen, die Wette läuft dann aus dem vorhandenen Bestand. Wer spontan während eines laufenden Spiels einzahlen und sofort wetten will, scheitert mit klassischer SEPA-Überweisung. SEPA Instant löst das auf dem Papier, aber die Anbieter-Freigabe dauert trotzdem. Livewetten selbst sind bei allen GGL-Anbietern verfügbar, mit Cash-out-Funktion und laufend aktualisierten Quoten. Die Zahlungsmethode bremst nur den Nachschub, nicht die Wette.
E-Sport, NBA, UFC und andere Nischensportarten trennen Whitelist und Graumarkt deutlicher. Bei GGL-lizenzierten Anbietern fehlen CS:GO-Wetten komplett, weil virtuelle Güter und Minderjährige im Publikum regulatorisch heikel sind. 22Bet führt CS:GO, Dota 2 und League of Legends im Programm, akzeptiert Banküberweisungen ohne Limit-Obergrenze und bietet NBA-Märkte mit zehnfach höherer Markttiefe als Tipico. Der Preis für diese Vielfalt ist das Kontorisiko: Deutsche Banken können bei wiederholten Überweisungen an Curaçao-Lizenznehmer das Girokonto kündigen. Wer American Football zur Super-Bowl-Saison oder Mixed Martial Arts bei UFC-Events wetten will, findet beides auch bei Bet365 und Bwin — nur mit weniger exotischen Wettmärkten und unter GGL-Aufsicht.
Highroller-Limits und VIP-Abwicklung — wer mit Banküberweisung fünfstellig bewegt
Wer fünfstellige Beträge über eine Wett-App mit Banküberweisung bewegen will, trifft auf zwei Welten: GGL-lizenzierte Anbieter mit dokumentierten Limits und transparenter Abwicklung, oder Curaçao-Plattformen mit Versprechen, die auf dem Papier besser klingen, aber das Girokonto gefährden. Die Grenzen sind konkret. Bet365 erlaubt 150.000 € Einzahlung und 50.000 € Auszahlung pro Überweisung — das höchste Limit im GGL-Feld. Kein anderer Whitelist-Anbieter erreicht dieses Niveau. Bwin, Betano und Interwetten liegen bei Einzahlungen zwischen 10.000 € und 50.000 € pro Transaktion, Auszahlungen meist bei 10.000 € bis 20.000 €. Wer 100.000 € auszahlen lassen will, braucht bei den meisten Anbietern fünf separate Überweisungen über mehrere Tage verteilt.
Die 12.500-€-Schwelle spielt bei Highrollern eine doppelte Rolle. Ab diesem Betrag greift die Bundesbank-Meldepflicht für Auslandsüberweisungen — gemeint sind Zahlungen an Empfänger außerhalb Deutschlands, also auch Malta oder Gibraltar, wo die meisten GGL-Anbieter ihre Konten führen. Die Meldung selbst ist kein Problem, sie läuft automatisch über die Bank und betrifft legale Transaktionen genauso wie verdächtige. Anders bei Überweisungen an 22Bet oder andere Curaçao-Lizenznehmer: Hier kommt zur Meldepflicht das Kontorisiko hinzu, denn wiederholte Zahlungen an offshore-Anbieter ohne deutsche Lizenz können zur Kündigung des Girokontos führen. Eine 15.000-€-Überweisung an Bet365 Malta löst eine statistische Meldung aus. Eine an 22Bet Curaçao gefährdet die Bankverbindung.
22Bet wirbt mit „keinen Limits“ für Banküberweisungen — technisch stimmt das, praktisch ist es ein Warnsignal. Keine Obergrenze bedeutet keine Aufsicht, und keine Aufsicht bedeutet keine Rechtssicherheit bei Streitfällen. Wer 80.000 € überweist und die Auszahlung verzögert wird oder Dokumente nachgefordert werden, die bei der Einzahlung nicht verlangt wurden, steht ohne deutsche Regulierungsbehörde da. GGL-lizenzierte Anbieter müssen jede Auszahlungsverzögerung über 72 Stunden begründen, 22Bet muss das nicht. Die Limits bei Bet365 oder Bwin sind keine Schikane, sondern Kehrseite der Aufsicht: dokumentierte Abläufe, feste Fristen, Beschwerdeweg über die GGL.
VIP-Abwicklung existiert im GGL-Rahmen, läuft aber anders als offshore. Bet365 und Bwin bieten Highrollern dedizierte Kontaktpersonen und beschleunigte Freigaben — die 50.000-€-Auszahlung braucht statt 48 Stunden dann 12 bis 24 Stunden. Bonusangebote für VIP-Kunden sind selten öffentlich: Man wird eingeladen, nicht man bewirbt sich. Die Kriterien bleiben intransparent, meist zählt der monatliche Umsatz im mittleren fünfstelligen Bereich. 22Bet verspricht großzügigere Reload-Boni und individuelle Quoten — lieferbar, solange die Bank mitspielt und kein Streitfall eintritt. Das Risiko trägt der Spieler.
SEPA-Standard, Instant Payment und die Alternativen — technisch erklärt
Die Zahlungsinfrastruktur entscheidet, wie schnell das Geld ankommt, aber auch neue Sportwettenanbieter mit Banküberweisung ändern am Grundproblem nichts: Die technische Übertragung ist seit Oktober 2025 in Echtzeit möglich, die Freigabe beim Buchmacher dauert. SEPA Instant überträgt innerhalb von zehn Sekunden, die Gutschrift auf dem Wettkonto erfolgt trotzdem erst nach interner Prüfung — bei Einzahlungen oft automatisiert und in Minuten erledigt, bei Auszahlungen mit manueller Kontrolle und entsprechend länger. Wer erwartet, dass „Echtzeit“ bedeutet, das Geld steht sofort zur Verfügung, verwechselt zwei Vorgänge: die Bankübertragung und die Buchführung des Wettanbieters. Die erste ist gelöst, die zweite bleibt.
SEPA-Standard braucht ein bis zwei Bankarbeitstage für die Übertragung, dazu kommen beim Wettanbieter Stunden bis Tage Bearbeitung. Freitagabend eingezahlt heißt oft Montagvormittag verfügbar. SEPA Instant verkürzt die Bankseite auf Sekunden, aber die Anbieterseite bleibt: Bet365, Bwin und Betano geben Einzahlungen meist binnen Stunden frei, Auszahlungen dauern 24 bis 72 Stunden unabhängig davon, ob die Überweisung selbst in zehn Sekunden oder einem Tag läuft. Der Unterschied liegt auf dem Kontoauszug, nicht im Wettschein. Für Auszahlungen spielt das Tempo der Überweisung keine Rolle, solange die Freigabe der Flaschenhals ist — und das bleibt sie bei allen acht Anbietern im Vergleich.
Alternativen zur Banküberweisung existieren bei den GGL-lizenzierten Anbietern eingeschränkt: Kreditkarte, Debitkarte, vereinzelt E-Wallets. Die Geschwindigkeit bei Einzahlungen ist höher, Gutschrift oft in Minuten. Auszahlungen laufen nach denselben Compliance-Prüfungen wie bei Banküberweisung und brauchen dieselbe Zeit bis zur Freigabe — dann landet das Geld im Wallet statt auf dem Konto, und von dort muss es abermals überwiesen werden, falls man es dort nicht lässt oder direkt weiter einsetzt. Zwei Schritte statt einem. Der Vorteil liegt in der Flexibilität und der Trennung zwischen Girokonto und Wettaktivität, der Nachteil in der zusätzlichen Ebene und möglichen Gebühren. Für Gelegenheitsspieler mit überschaubaren Einsätzen bringt das wenig; wer häufig ein- und auszahlt, gewinnt Spielraum.
Verification of Payee greift seit dem 9. Oktober 2025 EU-weit: Die Bank prüft, ob der eingegebene Name zum Kontoinhaber der IBAN passt. Bei Überweisungen an Wettanbieter mit komplexen Firmennamen — „Hillside New Media Malta plc.“ für Bet365, „Cashpoint Malta Ltd.“ für Interwetten — erkennt das System Abweichungen, etwa wenn nur „Bet365“ eingegeben wird. Die Überweisung wird nicht blockiert, aber verzögert und mit Warnhinweis versehen. Einmal korrekt als Vorlage gespeichert, ist das Problem erledigt. E-Wallets umgehen das: Man überweist an den Wallet-Anbieter, der Wallet überweist an den Buchmacher. Die Prüfung entfällt auf der zweiten Strecke.
Was sich lohnt
- Banküberweisung für alle, die ohnehin nur das Girokonto nutzen und keine zusätzliche Plattform wollen
- SEPA Instant bei Anbietern, die Einzahlungen automatisch freigeben — Gutschrift in Minuten statt Stunden
- E-Wallets bei häufigen Transaktionen oder bewusster Trennung zwischen Alltagskonto und Wettkonto
- Kreditkarte für Einzahlungen, wenn sofortige Verfügbarkeit wichtiger ist als Auszahlungsgeschwindigkeit
Was man lässt
- E-Wallet einrichten nur für einen einmaligen Einsatz — der Aufwand lohnt sich erst bei regelmäßiger Nutzung
- SEPA Instant als „Sofortauszahlung“ verstehen — die Übertragung ist schnell, die Freigabe dauert trotzdem
- Mehrere Zahlungsmethoden parallel ohne Grund nutzen — jede zusätzliche Ebene schafft Gebühren und Verzögerung
- Offshore-Überweisung mit dem Hauptkonto — bei 22Bet und Co. besser ein separates Konto oder gar nicht
Was ist der Unterschied zwischen SEPA-Standard und SEPA-Echtzeitüberweisung bei Wettanbietern?
SEPA-Standard überträgt Geld in ein bis zwei Bankarbeitstagen, SEPA Instant in maximal zehn Sekunden. Bei Wettanbietern entscheidet aber die interne Freigabe: Einzahlungen per Instant sind oft in Minuten verfügbar, Auszahlungen brauchen dieselben 24 bis 72 Stunden wie bei Standard-SEPA, weil Compliance-Prüfung und manuelle Kontrolle unabhängig von der Überweisungsgeschwindigkeit laufen. Instant beschleunigt die Bank, nicht den Buchmacher.
Banküberweisung bei Sportwetten 2026 — Fazit und verantwortungsvoller Umgang mit Limits
Banküberweisung bleibt die sicherste Zahlungsmethode bei Wettanbietern, aber der Preis für diese Sicherheit wird durch den regulatorischen Rahmen bestimmt. GGL-lizenzierte Anbieter garantieren legale Abwicklung, OASIS-Anbindung und Einlagensicherung nach deutschem Recht, kassieren dafür aber 5,3 % Wettsteuer auf jeden Einsatz und schließen echte Einzahlungsboni aus. SEPA-Echtzeitüberweisung beschleunigt seit Oktober 2025 die technische Übertragung, die interne Freigabe der Buchmacher bleibt aber der eigentliche Flaschenhals — wer mit einer Auszahlung in Minuten rechnet, wird enttäuscht. Die Geschwindigkeit liegt bei der Compliance-Abteilung, nicht bei der Bank.
Die Transaktionslimits der lizenzierten Anbieter reichen für die allermeisten Wettenden aus. Bet365 erlaubt 150.000 € Einzahlung und 50.000 € Auszahlung pro Überweisung, Bwin und Betano bewegen sich im Bereich von 50.000 bis 100.000 € — das ist Highroller-Niveau. Die monatliche Einzahlungsobergrenze von 1.000 €, die das GGL-Gesetz vorschreibt, steht auf einer anderen Ebene: Sie gilt operatorübergreifend, wird durch OASIS durchgesetzt und lässt sich nur per schriftlichem Antrag mit Wartezeit anheben. Diese Grenze ist kein technisches Detail der Zahlungsmethode, sondern ein regulatorisches Instrument zum Spielerschutz. Wer sie als Hindernis empfindet, sollte das als Signal verstehen.
Offshore-Anbieter wie 22Bet versprechen das Gegenteil: keine Wettsteuer, höhere Limits, Willkommensboni und dieselbe SEPA-Infrastruktur für die Überweisung. Die Versuchung ist real. Das Risiko aber auch: Deutsche Banken können Girokonten bei auffälligen Zahlungsströmen zu ausländisch lizenzierten Glücksspielanbietern kündigen, ab 12.500 € Überweisung ins Ausland greift die Bundesbank-Meldepflicht, und ein gesperrtes Bankverhältnis lässt sich nicht mit einem Gewinn aufwiegen. Curaçao bietet keine Einlagensicherung, keinen Rechtsschutz und keine OASIS-Sperre — wer dort überweist, ist auf sich gestellt. Die Überweisung funktioniert technisch, rechtlich steht man auf dünnem Eis.
Banküberweisung macht jede Transaktion sichtbar und nachvollziehbar. Genau das ist der Punkt. E-Wallets und Prepaid-Karten schaffen Distanz zwischen Girokonto und Wettkonto, Banküberweisungen schaffen Klarheit. Man sieht in den Kontoauszügen, was abfließt und was zurückkommt, und die Bank sieht es auch. Transparenz ist kein Nachteil, sondern die Voraussetzung für Kontrolle. Die Wahl der Zahlungsmethode folgt der Wahl des Anbieters, nicht umgekehrt: Wer sich für einen GGL-lizenzierten Wettanbieter entscheidet, akzeptiert die Steuer, die Limits und die Nachvollziehbarkeit — und gewinnt dafür Rechtssicherheit. Wer den Weg in die Grauzone geht, sollte wissen, dass das Girokonto mit auf dem Spiel steht.
